ChatGPT Walletとは。エージェンティックコマースの仕組みと日本での扱い
OpenAIが2026年11月13日、AIエージェントが利用者に代わって支払う「ChatGPT Wallet」を発表したと報じられています。American Express、Mastercard、Visaと共同で構築され、まずは米国のChatGPT Pro契約者向けに提供される、とされています。
AIエージェントに買い物を任せる流れは「エージェンティックコマース」と呼ばれます。ただ、「カード情報はAIに渡るのか」「日本で使えるのか」「自社の仕事にどう関係するのか」が分かりにくいという方も多いでしょう。
そこで本記事では、
・ChatGPT Walletとエージェンティックコマースとは何か
・カード情報を渡さずに支払う仕組みと、提供条件
・事業者側に求められる対応と、日本企業にとっての意味(解釈)
・よくある誤解と、報道で確認できていないこと
についてわかりやすく解説します。AIエージェントの導入や開発を検討している企業の担当者の方は、ぜひ最後までご覧ください。
なお、OpenAIの公式発表の本文は、今回の資料では確認できていません。本記事は報道の内容に基づいています。報道ベースの内容には「と報じられています」と付け、事実と解釈を分けて書きます。
「AIエージェントに、どこまでの操作を任せてよいかを設計したい」という方は、リベルクラフトへご相談ください。
⇨リベルクラフトへの無料相談はこちら
- ChatGPT Walletとは。OpenAIが発表したAIエージェントの代理決済
- エージェンティックコマース(Agentic Commerce)とは。AIが購入を代行する仕組み
- ChatGPT Walletの仕組み。カード情報を渡さない支払いトークン
- ChatGPT Walletを使えるのは誰か。提供条件と日本での扱い
- エージェンティックコマースで事業者に求められる対応。Web Bot Authと誤ブロック
- ChatGPT Walletと決済3社。事前承認による委任という今後の拡張
- エージェンティックコマースは日本企業に何を示すか。AIエージェントに任せる範囲の設計
- ChatGPT Walletの誤解。電子マネーではなく、すべてのサイトで使えるわけでもない
- まとめ
- AIエージェントの設計・開発の相談は「リベルクラフト」
- 参考情報
ChatGPT Walletとは。OpenAIが発表したAIエージェントの代理決済
ChatGPT Walletは、AIエージェントが利用者に代わって支払うための機能として、OpenAIが発表したと報じられています。まず、要点を4つに絞って確認します。
- OpenAIが2026年11月13日に発表しました。
- American Express、Mastercard、Visaと共同で構築されました。
- 最初はOpenAIのエージェント「dots」を通じて、米国のChatGPT Pro契約者に提供されます。
- 対象は米国の18歳以上で、米国発行の対象カードを持つ人です。
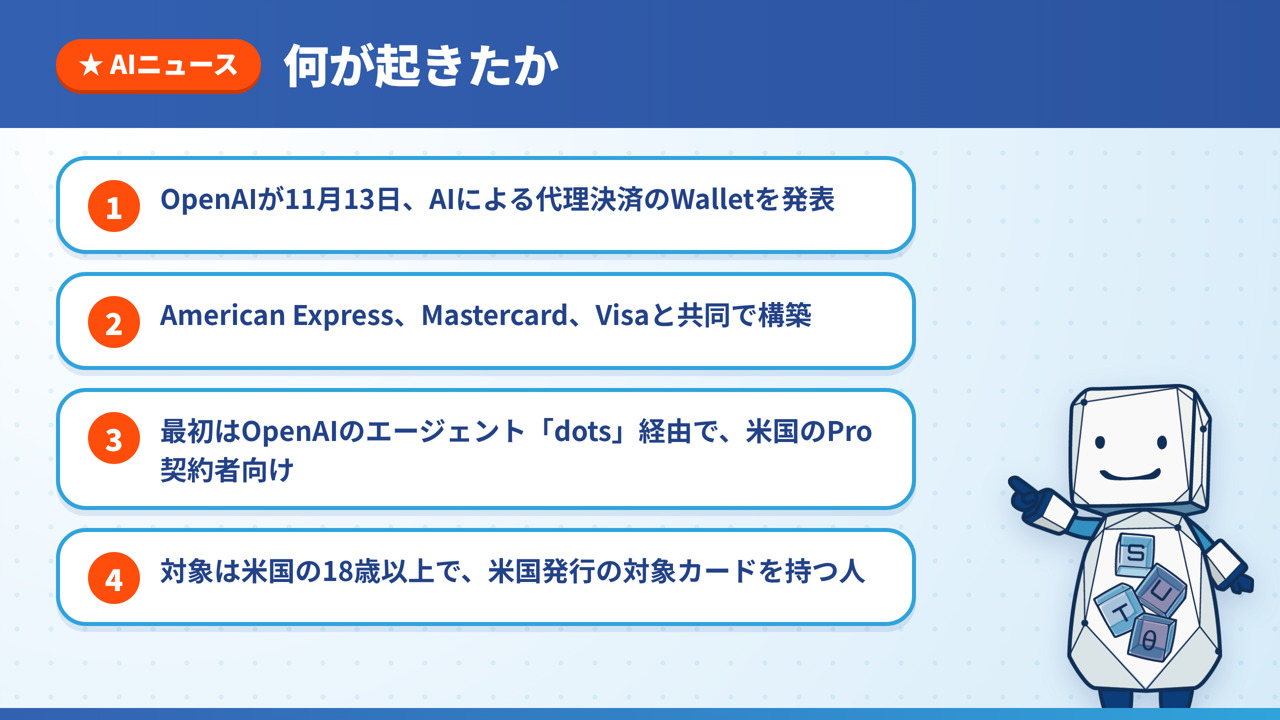
図解:ChatGPT Walletの発表で押さえたい4つの点
発表の概要
OpenAIは、ChatGPTを利用する人が週12億人にのぼると説明しています。ChatGPT Walletは、この利用者がエージェントを通じて買い物をするときの支払いを担う機能です。
提供の経路「dots」
「dots」は、OpenAIのエージェントの機能です。ChatGPT Walletは、まずこのdotsを通じて提供されます。利用者が単独のアプリを開くのではなく、エージェントが買い物を進める場面で支払いが行われる形になると考えられます。
決済3社との共同構築
ChatGPT Walletは、American Express、Mastercard、Visaと共同で構築されました。この3社はカードブランドと呼ばれ、カード決済のネットワークを運営する会社です。
OpenAIは、エージェントが利用者の実際のカード情報にアクセスせずに支払える初のウォレットだとしています。これはOpenAI自身の説明です。他社の仕組みと比較して確かめた情報は、今回の資料にはありません。
エージェンティックコマース(Agentic Commerce)とは。AIが購入を代行する仕組み
ここまでChatGPT Walletの概要を見ました。次に、「エージェンティックコマース」という言葉を整理します。
エージェンティックコマースとは、AIエージェントが商品の探索、比較、購入までを利用者に代わって行う商取引のあり方を指す言葉です。英語では「Agentic Commerce」と書きます。「エージェンティック」は、AIが与えられた目的に向けて自分で動く性質を表します。これは一般的な用語の説明です。
従来のECとの違い
従来のECでは、利用者が自分でサイトを開き、商品を選び、支払い情報を入力します。エージェンティックコマースでは、この操作の一部をAIエージェントが担います。
| 項目 | 従来のEC | ChatGPT Walletの場合 |
|---|---|---|
| 購入の操作 | 利用者が行う | エージェントが代わりに支払う |
| 支払い情報 | 利用者が入力する | 一度登録し、再入力は不要 |
| 利用者の承認 | 購入手続きの中で行う | 購入ごとに生体認証で承認 |
| 取引の相手 | 加盟店 | 加盟店(利用者が直接取引) |
この表から分かるのは、操作の担い手が変わっても、取引の相手が加盟店である点は変わらないことです。変わるのは、支払い情報と承認の扱いです。
なぜ決済の信頼が論点になるのか
エージェントが支払うとなると、3つの点が問われます。実際のカード情報をエージェントに渡してよいのか、購入の意思をどう確かめるのか、問題が起きたときに利用者はどう守られるのか、の3つです。ChatGPT Walletの仕組みは、この3つへの答えにあたります。
ChatGPT Walletの仕組み。カード情報を渡さない支払いトークン
ChatGPT Walletの特徴は、エージェントにも加盟店にも、本来のカード情報が渡らない点にあります。支払いの流れは、利用者から見ると次の順になります。
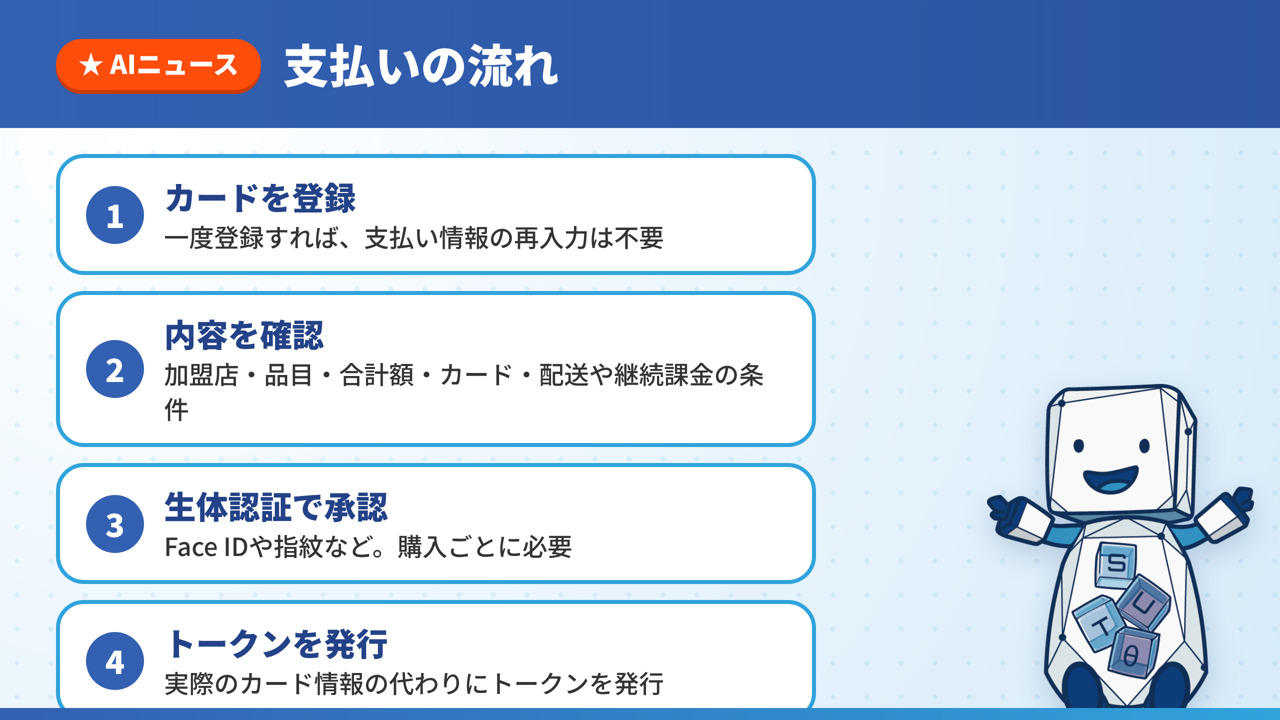
図解:ChatGPT Walletの支払いの流れ
- 利用者がカードを一度登録します。以後、支払い情報の再入力は不要です。
- 購入の前に、加盟店、品目、合計額、選択したカード、配送や継続課金の条件を確認します。
- 購入ごとに、Face IDやTouch ID、指紋などの生体認証で承認します。
- 承認を受けて、決済ネットワークが実際のカード情報の代わりとなる支払いトークンを発行します。
- 支払いは、利用者が選んだカードに請求されます。
- 承認ごとに、何の購入を許可したかの記録が残ります。
支払いトークンとは
支払いトークンとは、実際のカード情報の代わりに取引で使う、別のカード情報のことです。ChatGPT Walletでは、利用者の承認のあとに決済ネットワークが発行します。トークンは、独自のカード番号、セキュリティコード、有効期限を持つと報じられています。
トークンの承認が有効なのは、1件の取引に限られます。使い回しはできません。仮にトークンが外部に漏れても、別の取引には使えない作りです。この点は、OpenAIの説明をもとにした解釈です。
購入ごとの確認と生体認証
エージェントが買い物を進めても、最後に「買う」と決めるのは利用者です。支払いの操作をエージェントに任せつつ、購入の意思は購入ごとに利用者が示す設計といえます。
承認の記録
承認のたびに、利用者がエージェントに何の購入を許可したかの記録が残ります。ただし、記録の保存期間や閲覧方法は確認できていません。
カードの特典と争議の保護
利用者は、登録したカードの特典と、対象となる異議申し立て(争議)での保護を維持できます。たとえば、届いた商品に不具合があった場合などが対象になりうると報じられています。カード決済の保護を、エージェント経由の購入にも引き継ぐ設計です。
ChatGPT Walletを使えるのは誰か。提供条件と日本での扱い
ここまで仕組みを説明しました。次に、実際に誰が、どこで使えるのかを整理します。
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年11月13日 |
| 提供の経路 | OpenAIのエージェント「dots」 |
| 対象 | 米国のChatGPT Pro契約者 |
| 年齢 | 18歳以上 |
| カード | 米国発行の対象カード |
| 日本 | 現時点では使えない |
| 手数料 | CNBCによれば、開始時点では取引から取っていない |
この表から読み取れるのは、提供範囲がかなり絞られている点です。日本の利用者や企業は、現時点では使えません。
限定提供から始める理由
OpenAIは、実際の利用から学び、企業、銀行、決済ネットワークと互換性を整えるために、限定提供から始めるとしています。現在の提供条件は、利用の状況を見ながら変わる途上の段階だと考えられます。
確認できていないこと
次の点は確認できていません。
- ChatGPT WalletがPlusの契約者や無料ユーザー、米国外に提供される時期(OpenAIは明らかにしていません)
- 日本での提供予定や時期
- 対応する加盟店の具体名や数、利用できるサイトの範囲
- 「対象カード」の具体的な条件や、発行会社の一覧
- 取引件数、利用実績、利用者数などのChatGPT Wallet自体の実績
- OpenAIの公式発表「Introducing ChatGPT Wallet」の本文(今回の資料には含まれていません)
ここまでChatGPT Walletを解説しましたが、「自社のAIエージェントに、どこまで操作を任せてよいか判断できない」という方は、リベルクラフトへご相談ください。
リベルクラフトでは、任せる操作の範囲、承認の手順、実行の記録まで設計したAIエージェントの開発が可能です。ただ、作るだけでなく、社内データを参照するRAGと組み合わせられるため、自社の業務ルールに沿った運用が可能。
以下のリンクからまずは詳細をチェックしてみてください。
⇨リベルクラフトへの無料相談はこちら
エージェンティックコマースで事業者に求められる対応。Web Bot Authと誤ブロック
ここまでは利用者側の視点でした。次に、商品を売る事業者の側で何が求められるのかを見ます。
意図せずブロックされる問題
報道によると、一部のウェブサイトは、意図せずエージェントによる購入をブロックしてしまいます。不正なアクセスを防ぐ目的の設定が、正当なエージェントの購入まで止めてしまうためと考えられます(解釈)。
署名付きリクエストの識別
OpenAIは事業者に対して、CDNやファイアウォールで、Web Bot Authによる署名付きリクエストを識別する設定を推奨しています。
CDNやファイアウォールは、サイトへの通信を中継したり、不審な通信を遮断したりする仕組みです。署名付きリクエストとは、送信元が正規のChatGPTエージェントだと確かめられるよう、署名を付けた通信を指します。事業者がこの署名を見分けられれば、正当なエージェントの購入を通し、それ以外の通信は従来どおり防げます。
不正対策・決済代行との協力
OpenAIは、不正対策のForter、Riskified、Sardine、Signifydと、決済代行のAdyen、Checkout.com、Stripeとも協力を進めています。目的は、正当なエージェントの購入を見分けられるようにすることです。
事業者向けの手引きと、加盟店に残る決定権
OpenAIは、ChatGPT Walletの発表と同時に、事業者向けの手引き「Commerce Partner Playbook」を公開しました。内容の詳細は、今回の資料では確認できていません。
一方で、加盟店の立場は変わりません。利用者は加盟店と直接取引し、価格、配送、返品、顧客対応の決定権は加盟店に残ります。エージェントが間に入っても、販売の条件を決めるのは事業者です。
ChatGPT Walletと決済3社。事前承認による委任という今後の拡張
事業者側の対応を見ました。次に、共同構築した決済3社の発言と、今後の拡張を整理します。
決済3社の発言
- Visaのグローバルグロース責任者のRubail Birwadker氏は、エージェント型コマースを実現するには、消費者、企業、銀行のすべてがそのプロセスを信頼できる必要があると述べました。
- Mastercardは、エージェントによる購入は、決済にもともと組み込まれた信頼を迂回するのではなく、強めるものであるべきだと述べました。
- American Expressは、ChatGPT Walletが同社初の「Agentic Commerce Experiences」の統合であると述べました。
3社の発言に共通するのは、決済の信頼をどう守るかという視点です。エージェントが支払う場面でも、既存のカード決済が積み上げてきた信頼の仕組みを使う方針が読み取れます(解釈)。
将来の事前承認
OpenAIは将来、利用者が上限額、購入カテゴリ、期間などを設定し、その範囲内の購入を事前承認としてエージェントに任せられるようにする考えを示しています。範囲内の購入でも、生体認証と承認の記録は引き続き使われると報じられています。
現在の購入ごとの承認から、「この範囲なら任せる」という委任に広がる構想です。ただし、開始時期は示されていません。
エージェンティックコマースは日本企業に何を示すか。AIエージェントに任せる範囲の設計
ここからは、報道を踏まえた解釈です。事実として確認できているのは、ChatGPT Walletが米国で限定提供され、日本では現時点で使えない、という点までです。
ただ、AIエージェントに決済のような実行権限を渡す設計には、日本企業が自社のエージェントを作るときにも通じる論点があります。
論点1:権限の委譲の範囲
ChatGPT Walletは、エージェントに任せる範囲を、1件ごとに確認する形から、範囲を決めて委任する形へ広げようとしています。自社のAIエージェントでも、どの操作を毎回確認し、どの操作を範囲内で任せるかを決める必要があります。
論点2:機密情報を渡さない仕組み
支払いトークンは、実際のカード情報を渡さずに取引を成立させる工夫です。自社でも、エージェントに顧客情報や認証情報の実物を持たせず、取引ごとの代替の情報で実行させる設計が考えられます。
論点3:承認の記録
承認のたびに、何を許可したかの記録が残る点は、社内の統制にも関わります。自社でも、エージェントの実行を後から追える形にしておくと、導入を社内で説明しやすくなります。
論点4:相手側がエージェントを識別できること
自社がエージェントからのアクセスを受ける立場なら、事業者側と同じように、正当なエージェントを見分ける仕組みが課題になる可能性があります。
今、日本の担当者が進められること
自社の設計に引き寄せて考えるなら、次の手順で進められます。
- AIエージェントに任せたい操作を、自社の業務から一覧にします。
- 操作ごとに、毎回の承認が要るもの、範囲を決めて任せられるものに分けます。
- エージェントに渡す情報から、渡さずに済む機密情報を外す方法を検討します。
- エージェントが実行した内容を、あとから追える記録の項目を決めます。
- AI決済やAIエージェントによる決済が日本で提供されたときに備え、動向を確認する担当者を決めます。
ChatGPT Walletの誤解。電子マネーではなく、すべてのサイトで使えるわけでもない
ここまで仕組みと影響を見てきました。最後に、生まれやすい誤解を事実と照らして整理します。
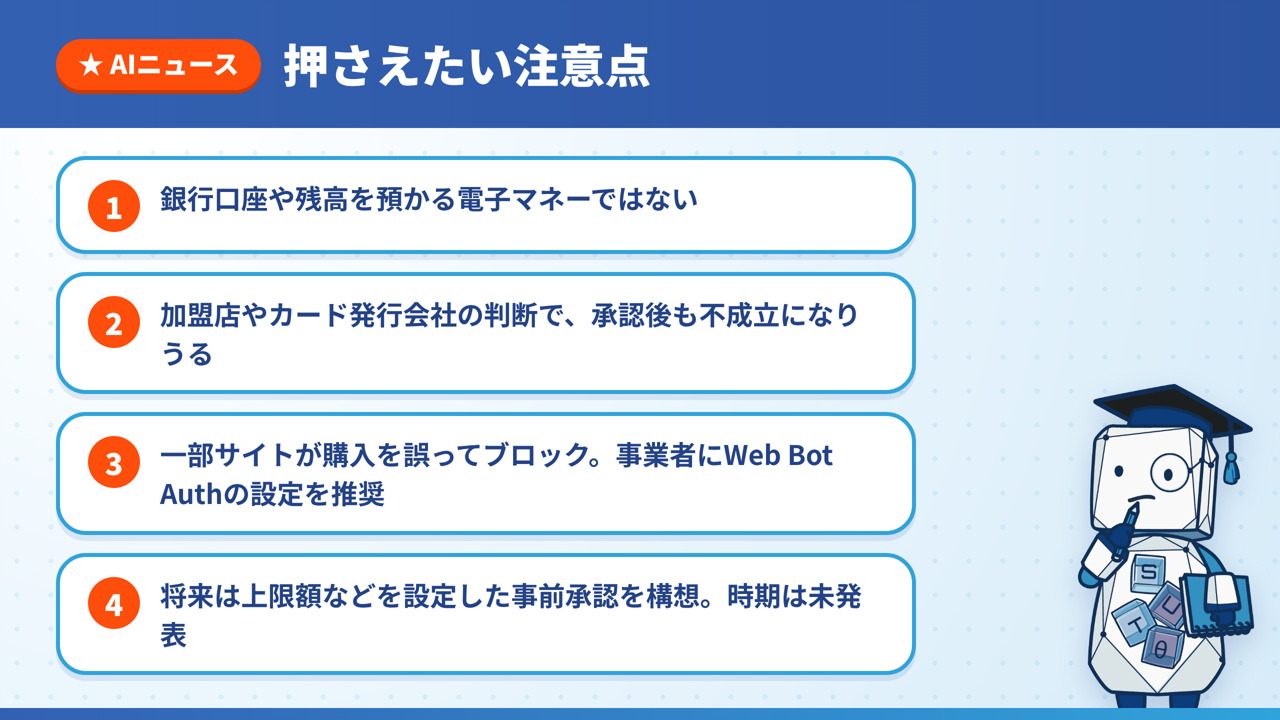
図解:ChatGPT Walletで押さえたい注意点
| 誤解 | 事実 |
|---|---|
| 銀行口座や残高を預かる電子マネーのようなもの | 銀行口座や残高を保管する電子マネーではなく、登録済みの支払手段を購入に使うための機能 |
| 承認すれば、どのサイトでも買える | 承認後も、加盟店やカード発行会社の判断で取引が成立しない場合がある |
| AIにカード番号を渡している | 本来のカード情報は、加盟店にもエージェントにも渡らない |
| AIが利用者の知らないうちに買う | 現在は購入ごとに内容を確認し、生体認証で承認する |
| 日本でも使える | 現時点では日本で使えない |
| OpenAIが価格や返品を決める | 価格、配送、返品、顧客対応の決定権は加盟店に残る |
この表から分かるのは、ChatGPT Walletが「支払いの手段をエージェントに使わせる機能」であって、お金を預かるサービスでも、購入を無条件に通す仕組みでもない点です。
電子マネーとの違い
電子マネーは、あらかじめチャージした残高から支払う仕組みです。ChatGPT Walletは、利用者が登録したカードを使う機能で、残高を保管しません。そのため、カードの特典や、対象となる争議での保護が維持されます。
承認後も取引が成立しない場合
利用者が承認しても、加盟店やカード発行会社の判断によっては、取引が成立しない場合があります。一部のウェブサイトが意図せずエージェントの購入をブロックすることもあり、すべてのサイトで使えるわけではありません。
まとめ
本記事の要点は、次の5つです。
- OpenAIが2026年11月13日に、AIエージェントが利用者に代わって支払う「ChatGPT Wallet」を発表したと報じられています。American Express、Mastercard、Visaと共同で構築されました。
- 実際のカード情報の代わりに支払いトークンを使うため、本来のカード情報は加盟店にもエージェントにも渡りません。購入ごとに生体認証で承認し、承認の記録が残ります。
- 提供は、まず米国の18歳以上のChatGPT Pro契約者向けです。日本では現時点で使えず、提供の予定や時期は確認できていません。
- 事業者側には、Web Bot Authによる署名付きリクエストを識別する設定が推奨されています。将来は、上限額、カテゴリ、期間による事前承認の構想も示されています。
- 日本企業にとっては、エージェントに任せる範囲、機密情報を渡さない仕組み、承認の記録、相手側の識別という、エージェント設計の論点が見えてきます(解釈)。
OpenAIの公式発表の本文は確認できていないため、細部は今後の公式情報で変わる可能性があります。
AIエージェントの設計・開発の相談は「リベルクラフト」
エージェンティックコマースの動きを見て、自社のAIエージェントにも、見積もりや発注、問い合わせ対応のような実行まで任せたいと考える方もいるでしょう。ただ、どこまで任せてよいのか、承認や記録をどう残すのかは、判断に迷う場面が多いものです。
リベルクラフトでは、AIエージェントの要件定義から、任せる操作の範囲と承認の設計、社内データを参照するRAGの構築、本番運用までを一貫して支援しています。
- AIエージェントに任せる操作と、人が確認する操作を整理したい
- 機密情報を渡さずに、エージェントに業務を実行させる設計を相談したい
- 実行の記録を残し、社内で説明できるAIエージェントを作りたい
という方は、リベルクラフトへお気軽にご相談ください。
⇨リベルクラフトへの無料相談はこちら
AI・データの実務スキルを、ご自身で身につけたい方には、現場を知る講師のフィードバックを受けながら学べる Craft College もあります。
⇨Craft Collegeの詳細はこちら
参考情報
本記事は、OpenAIの発表を伝えた次の報道記事の内容をもとに、まとめています。
この記事を書いた人
慶應義塾大学で金融工学を専攻。 卒業後はスタートアップのデータサイエンティストとして、AI・データ活用コンサルティング事業などに従事。 その後、株式会社セブン&アイ・ホールディングスにて、小売・物流事業におけるAI・データ活用の推進に貢献。 株式会社リベルクラフトを設立し、AIやデータサイエンスなどデータ活用領域に関する受託開発・コンサルティングや法人向けトレーニング、教育事業を展開。